Mostrar mensagens com a etiqueta investimento. Mostrar todas as mensagens

quinta-feira, 8 de fevereiro de 2018

Análise do Livro - One Up on Wall Street


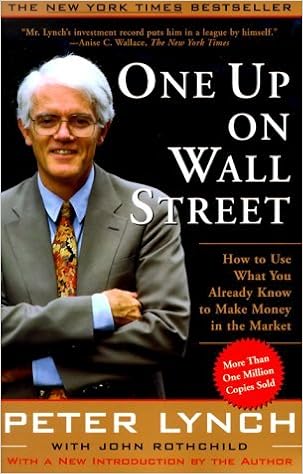
Comecei uma nova rubrica no meu blogue. Estava na altura de partilhar com os meus leitores os livros que ando a ler para melhorar os meus investimentos. Hoje é o dia de falar sobre o livro "One Up on Wall Street" de Peter Lynch.

Peter Lynch foi um dos melhores investidores da história do Wall Street. Durante a gestão de um fundo de investimento conseguiu obter um retorno anualizado de 29,2%. Nesse mesmo período o mercado apenas rendeu 13,4%, muito abaixo do retorno do fundo.
O livro é muito interessante, já que aborda o facto de nós, como consumidores, conseguirmos detetar novas empresas cotadas em bolsa com muita qualidade, através da nossa experiência como clientes. Quando o analista vir que esta acção poderá ser muito interessante, nós já estamos com a cotada na carteira há muito tempo.

O autor faz muitos avisos contra os analistas. Ele incentiva os leitores a fazerem a sua própria análise e descobrir empresas cotadas que entendam e acreditem. Também são feitas criticas relativamente ao facto dos investidores tentarem prever a economia, dado que é uma previsão muito difícil de fazer.
Depois das pesquisas feitas, os investidores deverão ponderar como é que a empresa se compara com empresas do mesmo sector, assim como indicadores económicos favoráveis (como o rácio de Price Earnings).

O autor do livro não odeia de todos os analistas, e até gosta dos seus conselhos. Quando os analistas ou os mass media indicam que a cotada em carteira está a ter um desempenho espectacular, é a altura certa para pensar seriamente em vender a cotada. Deveremos ponderar a opinião dos analistas, mas deveremos fazer o oposto do que eles indicam. Quando um sector é considerado aborrecido ou morto, é a altura certa para investir nesse sector. Esta forma de tratar o mercado funciona ainda melhor quando os preços baixam, trazendo as cotadas para preços de saldo.

Recomendo este livro a todos os investidores que queiram investir individualmente em acções. Apesar do investimento ativo estar condenado, continua a ser possível obtermos um retorno acima da média do mercado.

quinta-feira, 28 de dezembro de 2017

20 Coisas a não fazer para investirmos mais dinheiro

Como já disse anteriormente noutros posts, quanto mais dinheiro conseguirmos poupar, mais capital temos para investir. Neste post vamos falar sobre algumas coisas que não deveremos fazer para termos mais capital para investir.

  1. Não tenham inveja dos investidores de Hedge Funds;
  2. Não paguem os cartões de crédito com uma percentagem inferior a 100%;
  3. Não confiem em gestores de contas;
  4. Não se esqueçam que, com um retorno maior o risco também é maior;
  5. Não comprem uma casa se pensarem em vender nos próximos 5 anos porque mudaram de cidade;
  6. Não invistam 100% em acções ou obrigações, diversifiquem;
  7. Não comprem seguro de cancelamento de viagem;
  8. Não comprem Ofertas Públicas de Subscrição (Conhecido como OPA, IPO, ou OPS);
  9. Não façam trading de ETF's;
  10. Não comprem nenhum ETF's com uma despesa anual superior a 0,50%;
  11. Não assumam que são mais espertos que o mercado;
  12. Não invistam em acções com base nas escolhas dos vossos familiares, da TV ou do vosso e-mail;
  13. Não comprem uma extensão de garantia;
  14. Não façam day-trade;
  15. Não comprem uma casa maior do que as vossas necessidades;
  16. Não se esqueçam da inflação;
  17. Não invistam com base em performances passadas, na esperança que se repitam no futuro;
  18. Não invistam dinheiro que não possam perder;
  19. Não esperem que as acções rendam 10% ao ano, mesmo no longo prazo;
  20. Não emprestem dinheiro aos vossos familiares se necessitarem dele.

quinta-feira, 14 de dezembro de 2017

Como Ler Notícias Financeiras

Tinha aqui guardado um artigo do CFA Institute que eu vos gostaria de falar. Hoje venho dar-vos algumas dicas de como ler notícias financeiras. Dicas essas que foram dadas por gestores de carteiras.

Infelizmente, quando se gere uma carteira, os gestores recebem na sua plataforma Reuters todo o tipo de notícias financeiras. É mais fácil olhar para as notícias todas, e ir para uma reunião informado sobre as novidades mais recentes, que usar esse tempo para procurar conteúdo melhor. O próprio artigo aborda o tema das fake news e sensacionalismo, tema esse que está enraizado nos media portugueses. O artigo até fala de blogs de investimento como este, em que critica a forma como o escritor simplifica e depois exagera, entupindo a Internet de artigos sem conteúdo.

O artigo fala, então, das melhores práticas para ter a certeza que a nossa leitura está a ser produtiva.
  • Procurem quem tem a opinião contrária: Não é bom ler apenas quem concorda connosco. Temos também de saber entender o outro lado, de forma a construirmos a nossa opinião da forma mais isenta e racional possível;
  • Questionar a Narrativa: Os jornalistas estão sob constante pressão para lançarem as notícias o mais cedo possível, e existe a possibilidade de existirem erros graves que comprometam a informação;
  • Respeitem os dados: Os dados não mentem, mas os comentários podem ocultar a parte dos dados que não convém divulgar. É por isso que deveremos respeitar a matemática, que é sempre isenta;
  • Evitem jornalistas partidários: A agenda política pode-se sobrepor à informação real e isenta. Temos de ter muito cuidado ao confiar na informação de um jornalista com partido, dado que o mesmo pode favorecer um partido a outro (exemplo do José Gomes Ferreira que "adora" as políticas do PSD);
  • Artigos científicos: É muito importante ler vários artigos científicos sobre o mesmo tema. Normalmente os artigos científicos são isentos, mas diferentes amostras podem conduzir a conclusões e resultados completamente diferentes;
  • Política: Saber os resultados das eleições e saber os partidos que entram no governo é muito importante. Existem gestores de carteiras que usam essa informação para ter um avanço relativamente aos outros, dado que o governo é quem comanda a economia;
O artigo termina com alguns websites mais interessantes que, de acordo com a opinião do leitor, deverá seguir aqueles que gostar mais. Estes websites não só poupam tempo como também nos poderá ajudar a fazer decisões de investimento mais racionais no futuro.

quinta-feira, 7 de dezembro de 2017

Estará a Gestão Ativa condenada?

O aumento do interesse por parte dos investidores leva-me a falar sobre este assunto mais vezes no futuro, mas antes tenho de fazer uma introdução sobre a Gestão Ativa nos dias de hoje.

A Gestão Ativa nos dias de hoje:

A Gestão Ativa tem como premissa bater um determinado índice. O Alfa (indicador já visto no outro post sobre a leitura de fundos de investimento) é o indicador que mais interessa para o gestor Ativo. Existe um interesse muito grande em ter um Alfa positivo, pois isso traduz-se que o Gestor Ativo conseguiu ter um retorno superior ao retorno do índice.

No entanto, ter um Alfa positivo está cada vez a ser mais difícil. Em 1997 existiam 7355 acções americanas. Hoje em dia existem menos de 3600. A dificuldade acrescida em fazer um IPO (Initial Public offering), o aumento de Business Angels e as OPA (Oferta Pública de Aquisição) a algumas empresas está a diminuir a oferta de acções a negociar todos os dias.
Para além de tudo o que já foi dito, ainda existe o facto dos fundos de gestão passiva não conseguirem bater o índice, quando contabilizarmos o risco acrescido e as comissões cobradas.

A Oferta da Gestão Passiva:

Os ETF's e outros produtos de Gestão Passiva estão a inundar o mercado. Sem promessas de bater o índice, e com a garantia de custos baixos, muitos investidores estão a virar-se para este tipo de produtos.
Em 2016 os investidores retiraram cerca de $285,2 mil milhões dos fundos de gestão ativa e compraram $428,7 mil milhões de fundos de gestão passiva.

Notas Finais:

A Gestão Passiva veio para ficar. Os investidores estão cada vez mais inteligentes e começam-se a aperceber que a gestão passiva é a melhor forma de gerirem os seus portefólios.
Podemos, no entanto, observar que existem mais fundos de gestão passiva que acções. Teremos de esperar pelo próximo crash para vermos que impacto esta gigante oferta de fundos de gestão passiva tem no mercado.

quinta-feira, 16 de novembro de 2017

Primeiro Semestre de 2017 - O que rendeu mais?

Depois de passarmos o primeiro semestre de 2017 convém sabermos que ativos rendeu mais. Apesar dos investidores passivos não ligarem a esta tabela, outros investidores mais ativos ou com riscos superior poderão achar interessante este artigo. Vamos lá!

Sectores

Podemos ver que, no global, a maioria dos sectores tiveram ganhos bastante interessantes no ano de 2017. O sector dos materiais básicos é dos poucos sectores a ter um desempenho negativo, explicado pela conjuntura económica que se vive no mercado.
Mas, apesar de quase todas as carteiras apresentar um desempenho positivo, existe ainda um "novo sector" que apareceu no mapa de todos os investidores.

Criptomoedas

Em 2013 todos os investidores se devem recordar do aparecimento do Bitcoin nos mass media. Em todos os jornais, revistas, televisão e rádio falavam sobre o Bitcoin e as razões que ia levar a moeda a crescer até à lua.
Tão rapidamente as notícias apareceram como rapidamente desapareceram. Depois do crash todos se esqueceram de como estavam errados na sua previsão poucos dias antes. Infelizmente esta foi uma situação normal, dado que o Bitcoin não está regulado. O Bitcoin está sujeito a uma volatilidade que não é adequada para todos os corações.
Mas passamos para 2017 e voltamos a ver a mesma situação.
Ao compararmos o Bitcoin e o Ethereum com os investimentos convencionais, podemos ver uma diferença abismal. Mais uma vez, como o Bitcoin e o Ethereum não estão regulados, este tipo de investimentos apresentam uma volatilidade muito acima do normal quando comparados com a volatilidade de uma acção.
Muitos investidores continuam a acreditar no Ethereum e no Bitcoin. O mass media também acredita fortamente na valorização desta classe de ativos, e todos dizem que estas moedas vieram para ficar. Mas será mesmo assim? Então e o Euro e o Dólar? Então e o nosso futuro com estas moedas? Muitas questões continuam no ar e, como não é possível avaliar o Bitcoin da mesma forma que se avaliam empresas ou títulos de vida, continua-se a desconhecer qual é o preço justo destas moedas.

Especulação com as Criptomoedas

Basta consultar qualquer fórum sobre estas moedas para ver a quantidade de especuladores que, numa base diária, perguntam qual é a melhor moeda para investir. A ganância está a conquistar o sentimento de mercado, e em momentos de ganância significam momentos de medo para os investidores cientes do que estão a fazer. Por enquanto o preço vai subindo, e os investidores continuam bastante felizes com os ganhos que vão tendo, mas é uma incógnita até onde é que isto vai durar.
O Bitcoin já ultrapassou uma capitalização de mercado superior a $100 mil milhões de dólares em Junho, como podem ver aqui. Nesse mesmo mês o Ethereum já caiu mais de 20%, com alguns especuladores a saírem com perdas de capital elevadas. Mesmo assim é uma incógnita o real valor e o futuro destas moedas. Até descobrirmos um método de avaliação inovador, qualquer investimento será pura especulação.

quinta-feira, 2 de novembro de 2017

A Próxima Catástrofe Económica não vai Arrasar com a Bolsa

O título é bastante ousado, mas acho que este artigo merece isso mesmo.
Hoje vamos falar sobre a bolsa e as catástrofes económicas. O que acham que é uma catástrofe económica?

Notícias Atuais

Os media adoram notícias sobre economia. O sensacionalismo reina dentro de alguns media com notícias que podem causar o pânico na população. Vamos lá ver alguns exemplos:
Apesar de Le Pen realmente não ter ganho, é verdade que Trumo ganhou as eleições e que o Brexit está neste momento a acontecer enquanto lemos este artigo. Mas, o que aconteceu ao mercado?

Reacções do Mercado


Supostamente o pânico com a vitória de Trump iria fazer com que o mercado tivesse um crash e entrássemos de novo numa crise económica. No entanto, todos podemos ver que isso não aconteceu. O mercado nem sequer caiu no dia em que Trump ganhou as eleições.

O artigo faz ainda referência a quem tenta prever preços futuros, dizendo que isso não a estratégia mais correta para investir.

A realidade é que a presidência do Trump não alterou o ritmo de subida do S&P500. Desde que o Trump foi eleito como presidente dos EUA, o índice subiu mais de 12%.


Desde que o referendo do UK decidiu a favor de sair da União Europeia, a realidade é que o par cambial GBPUSD está a recuperar lentamente à medida que o pó da incerteza assenta.

Os economistas previram que a taxa de desemprego no UK iria subir consideravelmente, mas o que aconteceu realmente?

As estatísticas previram mais uma vez o oposto. O UK continua com uma tendência de descida no desemprego. O artigo refere ainda que o vencimento dos trabalhadores continua estável, em vez de subir.


Tudo isto serve para mostrar que os investidores não devem olhar para as notícias sensacionalistas. Os economistas tentam prever os dados, mas esses dados não passam de previsões. Todos os investidores já leram o aviso a indicar que "rendimentos passados não são garantia de rendimentos futuros." O mesmo se passa neste caso, em que acontecimentos no passado não dão garantia que o mesmo vá acontecer no futuro.

Notas Finais

Termino com uma citação de Warren Buffett: "No século XX os EUA enfrentaram duas guerras mundiais e outros conflitos mundiais. Para além disso enfrentaram também mais de uma dúzia de crises, quedas acentuadas nas bolsas, crises no petróleo, uma epidemia gripal e uma demissão de um péssimo presidente. Ainda assim o DOW subiu de 66 para 11497."

Esta citação serve para indicar que o mercado irá sempre subir, no longo prazo. Cabe-nos a nós ignorar notícias sensacionalistas e continuar com a nossa estratégia sem estarmos dependentes de eventos macroeconómicos.

quinta-feira, 28 de setembro de 2017

Qual o melhor Supermercado de Fundos de Investimento

Em 2015 o Observador colocou um artigo a falar sobre os supermercados de fundos. Agora, em 2017, vamos abordar este tema pela primeira vez aqui. Ora bem, quando falamos em supermercados de fundos de investimento falamos em bancos que têm todo o tipo de fundos de investimento, de várias gestoras nacionais e internacionais.

A Banca Tradicional

Infelizmente a oferta disponível na banca tradicional é muito pobre. Como a banca tradicional procura clientes que queiram créditos, depósitos a prazo, cartões de crédito e seguro, o negócio foge do investimento na oferta de fundos de investimento. Não se devem subscrever fundos de investimento através da banca nacional dado que a oferta é muito pobre, mas existem casos pontuais.
Existem fundos de investimento nacionais bastante interessantes e disponíveis para subscrição através da banca tradicional. Um exemplo é o NB Obrigações Europa, disponível para subscrição no Novo Banco.

Uma simples leitura do website do Santander indica que todos os fundos disponíveis para subscrição são do Santander. O Millennium BCP já tem uma oferta maior, apresentando uma oferta de 161 fundos de investimento com alguma oferta internacional. Ainda assim, essa oferta fica muito distante da banca online, que vamos falar em seguida.

A Banca Online

É aqui onde existe mais oferta de fundos de investimento. através do seu gestor de conta pode obter conselhos sobre que produtos subscrever e a alocação mais desejada para o seu perfil de risco.

O banco Best lidera a oferta de fundos de investimento. São 2854 fundos disponíveis para o investidor escolher. Por isso mesmo é que é importante falar com o seu gestor de conta, pois um investidor pode-se sentir perdido no meio de tanta oferta.

O BIG fica em segundo lugar com um total de 1071 fundos disponíveis. Apesar duma robusta oferta, a realidade é que o banco conta com o Fund Advisor para aconselhar os clientes acerca dos fundos que deve escolher, de acordo com o seu perfil de risco.

O Activobank tem uma oferta de fundos de investimento mais pobre, apenas com 634. Aqui já se nota algumas limitações na oferta aos investidores. Já houve vezes em que questionei sobre fundos de investimento de obrigações com dividendos e foi-me negado pois não existia oferta para a minha procura. Felizmente o banco Best tinha essa oferta e pude subscrever um fundo de obrigações junto do banco Best. No entanto o Activobank pode ter mínimos de subscrição mais brandos. Já tive fundos que reforcei através do Activobank pois apenas necessitava de reforçar com um mínimo de 50€, em vez dos 1000€ pedidos no banco Best. Como é óbvio isto são situações pontuais, que o investidor pode ver caso a caso quando escolher os fundos de investimento.

Por últimos temos o banco Invest com 497 fundos de investimento disponíveis. O banco Invest não tem como prioridade apresentar uma grande oferta de fundos de investimento, mas sim de apresentar alternativas interessantes para os seus clientes. Ainda assim o banco Invest tem fundos de investimento essenciais para os investidores, e até agora não senti nenhuma limitação na oferta dos fundos de investimento.

Notas Finais

Os fundos de investimento são uma alternativa de investimento interessante. Os investidores têm é de ter cuidado com os fundos de investimento que subscrevem, dado que podem existir fundos de investimento muito mais interessantes para o mesmo risco.

quinta-feira, 31 de agosto de 2017

O Perigo de Alavancagem com as Cryptocurrencies

Depois de termos falado aqui sobre os perigos da alavancagem, hoje vamos focar um tema mais recente, as Cryptocurrencies. As Cryptocurrencies ganharam bastante notoriedade nos últimos meses graças à ganancia de "investidores" que estão à espera de um lucro fácil. As corretoras de bolsa criaram oferta para este aumento da procura repentino, oferecendo instrumentos para negociar as moedas mais famosas.
O problema disto é o facto dos "investidores" não saberem o que é o Risco e o conceito de avaliação de um investimento. Ora, se esta nova rede de "investidores" não sabe isso, porque razão haveria de saber o conceito de alavancagem?
Infelizmente a maioria dos investidores perde dinheiro a transaccionar pares cambiais, e a volatilidade dessa classe de  ativos não se compara com a volatilidade do Bitcoin ou do Ethereum.
No gráfico em cima, retirado daqui, podemos comparar a volatilidade do par cambial mais liquido do Forex (USD/EUR) a amarelo com a volatilidade do Bitcoin e do Ethereum, a azul e verde.
Podemos ver que, por dia, a volatilidade chega a ultrapassar os 5% para o Ethereum e anda por volta dos 2% no Bitcoin. A volatilidade neste tipo de ativos é bastante grande, por isso não é aceitável utilizar alavancagem. Para se utilizar a alavancagem teremos de ter cuidado em ter uma gestão de risco muito conservadora. Infelizmente nem todos os "investidores" podem ter conhecimento sobre isto, por isso é que eu alerto por preocupação de perdas totais do capital investido.
O mercado das Cryptocurrencies valia $117 mil milhões apenas há um mês atrás. A 13 de Julho o mesmo mercado valia $88 mil milhões. Não é possível olhar para o lado para esta desvalorização, infelizmente. Podem ver a capitalização de mercado de todas as Cryptocurrencies aqui.

Notas Finais

O investimento com alavancagem poderá significar perdas totais do capital investido. Em períodos de elevada volatilidade os investidores poderão perder mais do que todo o montante investido. No caso de investirem nesta classe de ativos com alavancagem, aconselha-se uma gestão do risco muito cautelosa e conservadora.

quinta-feira, 3 de agosto de 2017

Raize - Empréstimo em Recuperação

Após ter falado anteriormente sobre a Raize não ter cumprindo com as condições contratuais, em relação a um contrato com a Pneus União, a Raize colocou o empréstimo em recuperação! Apesar de não ser uma situação ideal, agora posso relatar o que faz a Raize quando um empréstimo está em recuperação. Qualquer novidade será comunicada para aqui, como exemplo a futuras especulações relacionadas com a Raize.
A Raize envia um e-mail a todos os investidores a informar sobre a decisão de ter colocado o empréstimo em recuperação. Mas não é apenas por e-mail que os investidores são informados!
A nossa área pessoal também fica atualizada para refletir os empréstimos em recuperação. O montante em recuperação corresponde ao capital investido e juros ainda por receber.
Se formos pesquisar o empréstimo pelo estado conseguimos logo encontrar a empresa. A parte superior fica a vermelho para refletir o estado do empréstimo.
Como combinado contratualmente, todas as prestações de capital e juros ficam em recuperação. A página do empréstimo e da empresa dentro da plataforma não apresenta nenhuma informação ou novidade sobre o empréstimo ou estado da recuperação. Esta é uma critica que eu e os outros investidores partilhamos. Infelizmente a Raize não é completamente transparente com os investidores nos empréstimos onde participam, quando as coisas não correm bem. Já vos disse nos posts anteriores que fiquei sem qualquer informação durante mais de 3 meses sobre este empréstimo, algo que não deveria acontecer.

Nota Importante

Informo todos os investidores que o estado Português não concede benefícios fiscais a perdas de capital neste tipo de investimentos. No caso de perdermos algum capital, essa mais valia não pode ser deduzida em lado nenhum, como me informou a Raize. Ainda questionei se, mesmo englobando os juros no IRS, iriam dar-me o direito de abater esta perda de capital (quando efetivamente se concretizar) nos juros, e fui informado que não seria possível.

quinta-feira, 20 de julho de 2017

Investir com Emoções

Deveremos investir com as Emoções?

Qualquer investidor mais experiente já teve a infeliz experiência de ver amigos seus a comprar péssimas empresas no mercado apenas porque ouviram um bom conselho. Normalmente os investidores experientes não investiriam nessas empresas porque estão caras ou porque não se entende bem o negócio onde operam, entre muitas outras razões.
Então mas e esse nosso amigo, o que acham que vai acontecer quando o seu investimento entrar em terreno negativo?

Infelizmente o mercado está cheio destes "investidores" que compram quando deviam vender e vendem quando deveriam comprar. É muito provável que esse nosso amigo vá fazer o mesmo se o seu investimento começar a ficar cada vez mais pequeno.
A verdade é que, coisas como a ganância e o medo não deveriam entrar na nossa estratégia de investimento. Muitos investidores, mesmo sendo gananciosos, continuam a retirar proveito dos seus investimentos. Como está o mercado qualquer pessoa consegue ganhar dinheiro, mas é quando existe um crash que vemos quem são os verdadeiros investidores.
O CFA Intitute fez um estudo sobre investir com emoções. Com 711 respostas podemos observar aquilo que muitos investidores já experienciaram durante o processo de mexer com a sua carteira. Vender pode ser muito difícil para os investidores. Ao vendermos quando o mercado desce estamos a demonstrar medo, e quando estamos a vender com o mercado a subir ficamos com receio do futuro. Será que vai subir mais? Estarei a vender na altura certa?

O medo e a ganância são sentimentos normais de se ter, e revelam a nossa incerteza quanto ao futuro, mas temos de ter a certeza que a nossa estratégia de investimento faz sentido para nós. Não vale a pena ter uma estratégia de alto risco se depois não conseguirmos dormir à noite, por exemplo.

Acima de tudo, a nossa estratégia de investimento tem de ser racional. É assim tão simples.

quarta-feira, 5 de julho de 2017

Seedrs - Investimento em Start-ups

No meu artigo de hoje venho falar sobre a Seedrs. Eu próprio sou um investidor na Seedrs, mas não o recomendo a todos os investidores.
Todos os investidores podem-se inscrever na Seedrs. A Seedrs é completamente gratuita e, com investimentos a começarem nos 10€, é recomendada aos investidores que pretendam diversificar os seus investimentos, assim como a investir em Start-ups.

A Seedrs nasceu de uma necessidade. Por um lado, investidores não tinham nenhuma plataforma para investir em negócios, e do outro, os empreendedores tinham bastantes problemas em reunir financiamento necessário para o efeito.
Por exemplo, existe a Kickstarter, uma plataforma americana que pede donativos para os empreendedores realizarem os seus projectos. A Seedrs é semelhante, mas em troca dá uma percentagem da empresa, proporcional ao investimento.  Foi aprovada pelo regulador do mercado financeiro britânico, Financial Conduct Authority (FCA), pelo que se encontra totalmente legal e regulada.

A melhor parte desta plataforma é que tem origens Portuguesas. Carlos Silva, o português que criou a Seedrs estava em Oxford a tirar um MBA e tinha várias ideias de negócio. O problema de arranjar financiamento para os seus projetos foi resolvido ao criar a Seedrs.


O mercado secundário foi outra grande inovação que apareceu há pouco tempo na Seedrs. Os investidores podem vender as suas acções a outros investidores, e tudo isto sem qualquer custo. Todas as terças feiras o mercado secundário abre para que estas trocas ocorram entre os investidores. Na imagem em cima podemos ver os números alcançados com esta inovação.

O investimento em startups não é para todos, principalmente quando nem podemos deduzir fiscalmente o nosso investimento em sede de IRS. Ao se registarem na plataforma vão ser avisados que os investimentos que vão fazer são de alto risco e têm de compreender o risco que vão ter ao fazerem esses investimentos. Após a leitura o potencial investidor podem aceitar ou não.

Informo também que todos os potenciais investidores têm de ter uma ideia mínima de como avaliar uma empresa. Se virem o Shark Tank Americano já podem ter uma ideia de avaliações ridículas que, por vezes a mais, as startups têm. Se virem ums startup com uma avaliação de £1 milhão só com uma ideia e sem vendas nenhuma, aconselho a fugirem rapidamente dessa página.

https://www.seedrs.com/

terça-feira, 2 de agosto de 2016

Qual é a Diferença entre Retorno Aritmético e Retorno Geométrico?

Hoje vamos abordar o tema do retorno geométrico.
Como investidores, os bancos e corretores não fazem nenhuma distinção (nem referência) ao que é retorno aritmético e retorno geométrico. Felizmente aqui vamos fazer uma distinção e verificar, com um exemplo, até que ponto é que os nossos investimentos poderão ser prejudicados por omissão dos dois retornos.

Retorno Aritmético

O retorno aritmético é bastante simples. Este retorno é calculado fazendo a média aritmética dos retornos dados pelos anos que queremos analizar. Assim, um depósito a prazo que renda 4% ao ano, o retorno é idêntico, 4%. No caso de estarmos a investir apenas em depósitos a prazo e em produtos sem qualquer risco, a realidade é que deveremos usar o retorno aritmético, por ser bastante fácil o cálculo e por não ser necessário calcular o outro retorno.

Retorno Geométrico

Quando estamos a calcular rendimentos provenientes de fundos de investimento, onde é possível haver rendibilidades negativas, o retorno aritmético já não deve ser utilizado. Como o retorno aritmético faz apenas uma média dos ganhos em percentagem, um ganho negativo é facilmente ignorado por vários ganhos positivos, quando isso não é bem assim.
Um retorno geométrico é calculado usando os ganhos reais que um determinado investimento poderá dar. No caso de percentagens negativas, este tipo de retorno irá ter isso em conta no cálculo, de forma a produzir a realidade dos rendimentos obtidos com um investimento.
A formula:
O valor 1 é adicionado a todos os retornos de forma a que os retornos negativos também sejam contabilizados (já que não podem existir raízes quadradas de valores negativos.
O retorno geométrico é sempre menor ou igual que o retorno aritmético equivalente.
Vamos agora para o caso prático:

Exemplo

Temos um determinado investimento que nos rendeu as percentagens abaixo:
Janeiro: 5%
Fevereiro: -30%
Março: 40%
Abril: 20%
O valor do investimento é de €1000.

Calculando a média aritmética ((0,05-0,3+0,4+0,2)/4) obtemos um retorno médio de 8,8%. Assim, um investimento de €1000 iria render €350 em quatro meses, mas será que este investimento rendeu mesmo isso?

Vamos agora fazer os cálculos usando o retorno geométrico.

Com o retorno geométrico, os cálculos (em excel=MÉDIA.GEOMÉTRICA(1,05;0,7;1,4;1,2)-1) indicam que o investimento rendeu 5,41%. Mas onde é que perdemos mais de 3% do rendimento?

Infelizmente, dado que em Fevereiro o investimento deu um retorno negativo, a dada altura o investidor deixou de ter €1000 para investir mas sim cerca de €700. Nos meses seguintes recuperou todo o seu capital inicialmente investido, mas isso penalizou os juros recebidos.

Assim, o investidor recebeu cerca de 235€ em juros, invés dos €350 inicialmente calculados.

Notas Finais

O exemplo veio demonstrar que o investidor perdeu mais de €100 sem saber como. Os investidores têm de estar mais atentos porque, por vezes, os bancos e corretores não apresentam retornos geométricos dos seus produtos, dado que a rendibilidade é menor do que a rendibilidade de uma média aritmética. Existem casos em que a média aritmética dá positiva e, no entanto, o retorno para os investidores revelou ser negativo.
Assim sendo, aconselhamos precaução e, também, que façam muito bem os cálculos para que garantam que o retorno foi bem calculado. 

sexta-feira, 29 de julho de 2016

[Forex] Como fazer Gestão do Risco?

Nos mercados cambiais temos de olhar para a gestão do risco com bons olhos. É verdade que, por vezes os investidores estão tão focados, confiantes e ansiosos que estão dispostos a iniciarem a sua negociação em pares cambiais sem olharem para a gestão do risco.
Infelizmente, este tipo de investidores não estão a investir, estão a apostar.
A gestão do risco é algo que deve ser visto com bons olhos, dado que pode proteger o nosso capital no longo prazo. Através da gestão do risco poderemos alcançar ganhos bastante interessantes se nos mantivermos dentro dos parâmetros que vamos agora abordar.

Capital Inicial

O capital inicial é algo fundamental para negociar pares cambiais. Para fazermos dinheiro é necessário termos dinheiro, mas quanto? O capital inicial deve ser algo muito ponderado pelo investidor, dado que pouco capital inicial poderá limitar o limite da nossa negociação, assim como ter problemas relativamente à aplicação de uma boa gestão do risco.
Existem brokers Portuguesas e Internacionais que permitem a abertura de contas forex com um capital mínimo de $25, mas isso não quer dizer que deveremos começar a negociar com esse capital.
Dependendo dos lotes, ou unidades de compra, poderemos começar a negociar com um capital de €1000.

Alavancagem Indicada

Existem diversos tipos de alavancagem que podemos escolher quando abrimos uma conta numa broker, podendo até alterar essa decisão mais tarde. A alavancagem é, nada mais nada menos do que um empréstimo que o corretor irá fazer ao cliente. Uma alavancagem de 1:10 indica que o corretor está a dar-nos a capacidade de negociar até 10 vezes o nosso capital. Assim, 1000€ traduzem-se em 10000€ de capacidade de negociação.
A alavancagem permite aumentar os nossos ganhos exponencialmente mas, infelizmente, também as nossas perdas. Apesar de termos 10000€ de poder de negociação, assim que só tivermos 300€ (uma perda de 70% do nosso capital inicial), será dada ordem de fecho de todas as nossas posições. A isto dá-se o nome de Margin Call, que iremos falar mais à frente.
Quanto mais alavancagem tivermos, mais juros teremos de pagar ao nosso corretor todos os dias. Sobre o montante que é emprestado ao cliente, será aplicada uma taxa de juro de acordo com a diferença dos pares cambiais que estamos a negociar. Existem casos em que é possível estarmos a ganhar dinheiro devido a termos uma taxa de juro favorável aos clientes.
Assim sendo, numa fase inicial é aconselhável não alavancar muito, dado que a alavancagem pode ser nossa inimiga.

Lotes (ou unidades) a Negociar por Trade

O valor de um lote (ou 1000 unidades) difere de par cambial para par cambial. Isto porque as moedas têm valores diferentes face à moeda do país em que nos encontramos (neste caso o euro em Portugal). Ainda assim, cabe ao investidor ter uma noção do valor que não deve ultrapassar em cada trade. Por exemplo, caso o investidor tenha um capital de 10000€ e esteja a investir 1000€ em cada trade, bastam 10 trades para esse investidor perder todo o capital inicial.
É muito importante saber a percentagem de capital que nunca deveremos ultrapassar e, por isso, fiz o gráfico em cima para dar uma noção dos diferentes valores investidos por trade. Mais uma vez consideramos um capital inicial de 10000€.
A realidade é que apostar 10% do nosso capital é muito arriscado nos pares cambiais. Com 10 trades perdedores consecutivos, podemos observar que a conta deixa de ter capital, o que é francamente desapontante para esse investidor. Existe uma probabilidade grande que 10 trades perdedores consecutivos existam. Basta pensar que o investidor não está a seguir o seu plano delineado, não está a ser feita uma correta análise ou então que simplesmente os mercados financeiros estejam num mau trimestre.
Um investimento de 5% por trade já nos dá uma almofada maior, mas com 20 trades consecutivos para que o investidor perca a totalidade do capital investido, ainda é algo que não se encontra muito bem na minha gestão do risco pessoal.
Já o investimento de 2% nos deixa com 50 trades negativos para que a conta fique a 0. É uma boa opção dado que estamos a fazer uma boa gestão do risco, ao deixar que o investidor se aperceba que o seu plano de trading poderá não ser o melhor ou que não esteja a seguir o seu plano. Esta almofada dá ao investidor a possibilidade de se aperceber que alguma coisa está a correr mal e mudar a estratégia a tempo de recuperar algum capital perdido.
Finalmente o investimento de 1% é o mais seguro, mas ao mesmo tempo o que poderá dar menos rendimento no longo prazo. Com 100 trades para a conta chegar a 0, é um tipo de gestão de risco aconselhado para os investidores mais aversos ao risco, mas que ainda assim queiram investir nos pares cambiais.
Assim, cabe ao investidor escolher a estratégia que lhe dá um risco beneficio interessante para a sua conta e para o seu plano de trading.

Margin Call

O Margin Call, ou a margem mínima de manutenção, é uma forma de protecção do investidor. Todas as contas de trading normalmente têm este tipo de protecção, completamente gratuita. Por norma os investidores com menos conhecimentos não gostas desta protecção porque lhes fecha as posições sem que os clientes queiram, mas é um mecanismo que lhes serve para proteger a sua conta de possíveis perdas.
Como é um conceito algo complexo, vamos dar um exemplo:
Imaginemos um investidor com €1000 de capital depositado num corretor com uma margin call de 35% e uma alavancagem de 1:10. Com isto, o investidor utiliza os €10000 que tem para investir numa acção muito volátil (sendo que €1000 é do investidor e €9000 do corretor).
No dia seguinte o investidor abre a sua plataforma e vê que o seu investimento desvalorizou 7%. As acções valiam agora €9300, sendo que o investidor ficou com €300 na sua conta (perdeu os seus €700, apesar de continuar com um empréstimo ao corretor no valor de €9000).
Infelizmente a plataforma de trading tinha um aviso. O investidor apenas tem um dia para colocar mais €50 na conta, ou a corretora está no direito de fechar a sua ordem, de forma a proteger as perdas do investidor. Vemos que o investidor apenas ficou com 30% do capital investido, mas a corretora obriga a que os clientes tenham no mínimo 35% de forma a assegurar que os seus clientes não percam mais do que o valor inicialmente investido.
Neste caso podemos observar que o investidor não teve uma correta gestão do risco, podendo vir a ser castigado com uma perda de 700€ caso não deposite €50.

Notas Finais

Antes de começar a investir em mercados financeiros é necessário avaliarmos a nossa gestão do risco. Uma gestão do risco eficiente irá prolongar o sucesso dos investimentos, prevenindo perdas avultadas e permitindo a correta avaliação do nosso plano de investimento.
Nunca é demais dizer que o investimento em pares cambiais ou em futuros poderá significar perdas superiores ao capital investido.


terça-feira, 26 de julho de 2016

Como Interpretar Fichas Morningstar

Como investidores de fundos de investimento, por vezes encontramos indicadores que poderemos não entender plenamente. Hoje vamos utilizar uma ficha Morningstar, lançada pelo Banco Best, ao fundo Franklin Biotech.
Assim sendo, vamos começar a interpretar indicadores.

Gráfico

O gráfico indicam-nos duas coisas bastante importantes. De forma a conseguirmos garantir um investimento activo com mais valias face a um investimento passivo, temos de observar se o fundo consegue alcançar uma rendibilidade mais alta que o índice que tenta "bater". No caso do fundo em cima, o fundo fica abaixo da rendibilidade do mercado. Existe um indicador que nos vai dizer a mesma informação.

Medidores de Risco

Alfa

O alfa dá a mesma interpretação que podemos ver no gráfico. É utilizado para medir a qualidade do modelo de gestão, e não existe qualquer razão para não haver outro. Um valor de alfa positivo significa que o fundo está a ter mais valias que o mercado, ou seja, que está a acrescentar valor à sua carteira. No caso do fundo em cima podemos ver, mais uma vez, que a equipa de gestão não está a conseguir bater o mercado.

Beta

O beta indica-nos, de certa maneira, a volatilidade do fundo face ao mercado. Um valor de 1 é equivalente ao fundo ter um movimento equivalente ao mercado. Valores superiores a 1 indicam-nos que o fundo terá valorizações superiores ao mercado (tanto para cima, como para baixo), e valores inferiores a uma unidade dão-nos o resultado de que o fundo é menos sensível aos movimentos do índice. No caso em análise podemos traduzir que uma variação de 10% no índice nos dá uma variação de 11,5% aos investidores.

R^2

Diria que este indicador é o segundo mais importante para medir o desempenho da equipa de gestão. Oscila entre 0 e 100, em que o valor 100 nos indica que a equipa de gestão copia o índice que tenta "bater". É aqui que muitos fundos são alvos de críticas por copiarem o mercado e cobrarem uma percentagem de custos de gestão, apesar de não acrescentarem valor ao fundo. Por norma, é aceitável existirem fundos com valores de 0 a 70, tendo em conta que copiam, no máximo, 70% do mercado.
No caso em análise, a equipa de gestão copia o índice em cerca de 77%.

Rácio de Informação

O Rácio de Informação mede a competência do gestor e da sua equipa de investimentos. É calculado usando o retorno activo do gestor a dividir pelo risco assumido por esse retorno. Valores altos neste indicador indicam retornos muito maiores relativamente ao risco assumido. No caso em cima podemos verificar que existe um valor negativo, indicando uma má gestão do risco pela equipa de investimentos.

Tracking Error

Este indicador diz-nos até que ponto é que o gestor é ativo. Elevados valores indicam que o gestor se afasta bastante do seu índice de referência. No caso em análise podemos observar que o gestor se afasta do seu índice de referência.

Rácio de Sharpe

O rácio de sharpe é um indicador que relaciona o retorno com o risco assumido. Através do valor indicado, podemos determinar se um fundo teve melhor desempenho do que um ativo isento de risco. Para o fundo alcançar valores positivos é necessário que tenha um desempenho superior ao do activo isento de risco. Valores elevados indicam um bom desempenho em termos de rendibilidade, ou em termos de baixo risco. Podemos interpretar o valor indicado no caso em análise como um retorno quase igual ao activo sem risco.

Desvio Padrão (a 3 anos)

Este indicador é calculado através da raiz quadrada da volatilidade, como alguns estudantes de estatística se devem lembrar. Através deste indicador poderemos determinar o risco do fundo, tendo em conta a variação registada nos anos em análise. Valores mais altos indicam uma variação mais agressiva dos rendimentos, enquanto que valores mais baixos representam uma variação mais baixa.
O fundo em análise tem um desvio padrão de quase 30%. Se, no ano passado a rendibilidade do fundo foi de 30%, poderemos interpretar que os investidores poderiam ter ganho 60% ou 0% durante o período que esse fundo esteve em carteira.

Notas Finais

Vamos agora analizar o fundo no seu global. Como já devem ter reparado, durante esta mensagem não me faltaram criticas em relação a este fundo. Ainda assim, convém escrever objectivamente as razões que me levaram a criticar o fundo.
Não iria investir num fundo que não é activo o suficiente (R^2), é simultaneamente mais volátil que o mercado e com um desvio padrão demasiado elevado (Beta e Desvio Padrão) e, finalmente, não tem um valor positivo no rácio de informação.
Neste artigo não referi o sector do fundo, pelo que irei fazer uma análise a outras zonas da folha da Morningstar noutros artigos.

sexta-feira, 15 de julho de 2016

O que fazer com Baixas Taxas de Juro?

As baixas taxas de juro são bastante positivas, ou negativas, dependendo do lado em que estamos.
Para quem antecipa consumo futuro através de um empréstimo bancário (seja habitação, automóvel ou pessoal) tem uma taxa de juro (Euribor) e um spread associado, pagando juros pelo empréstimo. Quem poupa dinheiro para consumo futuro recebe juros que podem ajudar a combater a inflação.

Mas, o que é a Taxa Euribor?

A taxa euribor é conhecida por muitos Portugueses. Esta taxa de juro é a taxa de referência nos empréstimos pessoais e empréstimos à habitação. Dependendo do modo como é revista, a prestação que pagamos está dependente desta taxa.
Assim sendo, nos últimos meses assistimos a uma descida acentuada desta taxa. A descida foi tão grande que está atualmente negativa.
A tabela da taxa euribor nos vários períodos é atualmente esta. De acordo com as políticas monetárias do Banco Central Europeu poderemos vir a assistir valores negativos nas taxas de juro durante os próximos meses ou anos.

Porque coloca o BCE taxas negativas na Euribor?

A taxa Euribor serve apenas para uma coisa, controlar o nível de inflação de um grupo de países. No caso dos países da zona Euro, o BCE gosta de manter a inflação em níveis perto dos 2%. Quando a inflação é superior aumenta a taxa de juro e, quando é inferior diminui a taxa de juro.
Essas variações geram períodos de investimento quando a taxa Euribor está baixa e geram períodos de poupança quando a taxa Euribor está alta. A taxa Euribor faz variar a taxa dos depósitos a prazo nos bancos, considerados depósitos sem risco, na mesma proporção que a variação na taxa euribor. Por exemplo, hoje em dia vemos que os bancos têm taxas de juro quase iguais a 0% TANB, quando em ano anteriores tínhamos 2% ou 3%.
Imaginando que somos um investidor e queremos abrir um novo negócio. No plano de negócios verificamos que esse negócio gera um retorno de 5% ao ano. Nesse mesmo ano os bancos tinham depósitos a prazo com uma TANB de 5% por 2 anos. Neste caso é melhor para o investidor aplicar esse valor num depósito a prazo, dado que obtém o mesmo rendimento e, neste caso, é uma taxa garantida sem qualquer risco.

Onde Investir com baixas taxas de juro?

A situação em cima não é o que acontece neste ano (2016). Com os depósitos a prazo a apresentarem taxas perto dos 0% TANB, o investimento é largamente fomentado. Hoje em dia os bancos incentivam os empreendedores e investidores a pedirem empréstimos (pagando juros quase nulos) para investir no mercado, e aumentar a inflação.
Para os investidores de fundos de investimento, acções e obrigações, infelizmente a situação não é melhor. As empresas beneficiam das baixas taxas de juro, mas neste momento as acções estão a ser negociadas com múltiplos de lucros demasiado elevados. As obrigações são quase inexistentes e, quando existem, são a uma taxa mais baixa. A realidade é que as empresas beneficiam das baixas taxas de juro como os particulares, pelo que não necessitam de obrigações para se financiarem.
A realidade é que os investimento comuns estão a ter um rendimento mais baixo do que era espectável. Sejam acções, obrigações, metais preciosos, o triste desafio é revelado quando os investidores vão ser premiados com um rendimento inferior, com o mesmo risco.

segunda-feira, 11 de julho de 2016

O que é o Hedge Cambial?

Verifiquei que alguns leitores estão a comprometer as suas carteiras devido ao facto de não saberem o que é o Hedge Cambial. Infelizmente, ao diversificarmos os nossos investimentos estamos a proteger de perdas mas, ao mesmo tempo, poderemos estar a aumentar o risco na nossa carteira.

O Hedge é uma palavra inglesa que se pode traduzir para Cobertura. O Hedge Cambial (ou cobertura cambial) é, nada mais nada menos, do que a protecção face a outras moedas. Ao investirmos em acções ou sectores norte-americanos, temos de nos proteger face à variação do USD contra o Euro. Se residem no Reino Unido e investem em países da moeda única, então precisam de se proteger da variação entre a libra e o euro. Efetivamente o conceito é este.

Vamos então para um exemplo mais prático. Imaginem que, em 2013 investimos 1000€ na coca-cola, uma empresa cotada na bolsa norte americana. De forma a simplificar o esquema, assumimos que 1000€ é igual a 1000USD, Mantemos esse investimento até 2015, quando queremos vender as acções. O gráfico de valorização é o seguinte:
 
Em 3 anos, os 1000USD valorizaram para 1380USD, mas em Euros isso traduz-se em quê?
Nesses mesmos 3 anos, a valorização do USD/EUR foi negativa, ou seja, o dólar valorizou-se face ao euro. Essa valorização significa que o nosso investimento na coca-cola já não traz um rendimento de 1380€, mas sim menos.
O cálculo foi feito de modo a que a perda cambial seja de 380€ ou seja, o nosso investimento gerou um retorno de 0% ou 0€ (se não contarmos com a inflação nestes três anos).

Este exemplo foi o ideal para demonstrar o risco de investir noutras moedas, assim como a importância de fazermos uma protecção cambial aos nossos investimentos.
Quando investimos diretamente em acções ou obrigações é mais difícil sermos nós próprios a fazer essa cobertura cambial, mas no caso de fundos de investimento já é muito mais simples.
 
Existem fundos de investimento que já têm o hedge cambial incluído na compra. Ao investirmos num determinado país ou setor, estamos também protegidos face à volatilidade cambial que esses investimentos podem ter. Como a imagem mostra, esse tipo de fundos de investimento podem ser filtrados numa pesquisa simples.

quarta-feira, 6 de julho de 2016

Curiosidades sobre as nossas Poupanças

Hoje inicio uma nova rúbrica sobre o investimento mais importante que temos, o investimento para a nossa reforma.
Antes de entrar num tema bastante complicado e aborrecido, começo por curiosidades sobre as nossas poupanças. Neste artigos vamos, então, analisar os benefícios de reforçar os nossos investimentos, a diferença entre os valores a reforçar e, o mais importante de tudo, a diferença que faz entre um investimento passivo e um investimento ativo.

Pressupostos

Durante a nossa vida encontramos fases em que é bastante difícil poupar. Comprar carro, ter filhos, comprar uma casa e casar são fases importantes da nossa vida. Já para os investimentos não são tão bons, já que não ajudam a constituir um bom pé de meia para a nossa reforma.
Mas isso não é impedimento de nada. É neste artigo que vemos como é fácil poupar e chegar a um bom pé de meia.
Assim sendo, assumimos que a pessoa vai começar a poupar aos 30 anos, com 1000€ e, 30 anos mais tarde (aos 60 anos) veremos os resultados que apenas 1000€ podem fazer.
Vamos assumir que o seu investimento terá um rendimento de 10% ao ano. É verdade que nalguns anos é possível perder dinheiro mas, ao observarmos o investimento no seu todo, o rendimento anualizado é de 10%.

Reforçar o Investimento vs. Não Reforçar

Reforçar os nossos investimentos é fundamental para o sucesso da nossa carteira, no longo prazo. Ao reforçarmos estamos a colocar mais capital na nossa carteira, aumentando a nossa valorização e, assim, o nosso valor final. O gráfico abaixo elucida a diferença entre reforçar e não reforçar.


Basta observar o gráfico para se notar uma enorme diferença. Durante 30 anos estes foram os resultados de reforçar 100€ ao fim de cada ano:
Com Reforço: 35543,74€
Sem Reforço: 19194,34€
Diferença: 16349,40€

De forma resumida, em 30 anos poupar 100€ por ano e reforçar o nosso investimento quase que duplica o valor final. É muito interessante ver o que uma centena de euros faz ao longo de tanto tempo.

Qual é o Valor a Reforçar?

Uma vez que já observámos os benefícios de reforçar a nossa carteira, vamos aumentar um pouco a complexidade do reforço. Desta vez vamos imaginar que conseguimos poupar, por ano, 200€. Desta vez estamos a poupar o dobro e, em contrapartida, apenas vamos poupar essa quantia nos primeiros 15 anos. Os outros Dos 45 aos 60 anos não vamos poupar nada, gastando todo o salário que ganhámos.


 A reta azul mantém-se com o reforço de 100€ durante os 30 anos, enquanto que a reta verde é a situação explicada em cima. Vamos ao valor final:
Com reforço de 100€: 35543,74€
Com reforço de 200€ nos primeiros 15 anos: 45738,65€
Diferença: 10194,91€

O valor a reforçar é tão importante como o ato de reforçar os investimentos. Só o facto de reforçarmos o dobro no inicio do nosso investimento traduz-se em mais de 10000€ no final do nosso investimento.

Investimento Passivo vs. Investimento Ativo

Quem costuma ler o meu blogue sabe que estou sempre a reforçar a diferença entre dois tipos de investimento. O investimento ativo, que quase todos conhecemos, e o investimento passivo, que poucos conhecem. O investimento ativo (ex: Fundos de investimento) é um tipo de investimento em que os gestores tentam bater o mercado em que competem. Já o investimento passivo (vulgos ETF's ou investimento direto em ações) segue apenas as tendências do mercado. O investimento ativo, por ser um investimento que tenta bater o mercado, cobra comissões de gestão sobre os ganhos ou perdas (2% ou 3% e alguns casos que chega aos 5%). Para este caso, a comissão de gestão será de 2% sobre o rendimento). Assim sendo, este gráfico mostra a diferença entre os dois investimentos.
No longo prazo é certo e sabido que um gestor ativo não consegue bater o mercado, o que se traduz numa perda para os investidores. Ainda assim, vamos assumir que um gestor ativo consegue igualar o mercado que tenta bater. Assim sendo, o investimento ativo terá um rendimento de 10% (o mesmo que a % de rendimentos em cima) e o investimento passivo terá um rendimento de 12% (esse rendimento corresponde ao rendimento que o mercado teve, mas sem uma comissão de gestão de 2%).

Este ganho de 2% traduz-se em:
Investimento Ativo: 35543,74€
Investimento Passivo: 57688,38€
Diferença: 22144,64€

Os instrumentos financeiros utilizados assumem uma posição dominante no valor final da carteira de investimento. A diferença de 2% ao longo de 30 anos causam uma diferença de mais de 22000€.

Nota Final

Espero que este artigo vos tenha elucidado sobre o tema aborrecido, mas importante, que é a nossa poupança para a reforma. Com os dados deste artigo é garantido que melhorem a eficiência do vosso portefólio.

sexta-feira, 1 de julho de 2016

Raize: Uma revolução nos Empréstimos P2B

Hoje apresento aos meus leitores a Raize.


Esta plataforma de investimentos existe desde 2014 e começou a ficar conhecida depois de ter sido finalista no prémio de inovação da NOS em 2015. Este não foi o único prémio ganho por esta plataforma, tendo conseguido vencer o prémio de Start-Up do ano, entregue pela ACEPI - Associação da Economia Digital em Setembro de 2015.

Antes de falarmos sobre a plataforma em si, temos de ter em conta a posição dos bancos no financiamento das empresas.  Cerca de 40% das PME's (Pequenas e Médias Empresas) financiam-se junto dos bancos com montantes inferiores a 20.000€. Os bancos vão buscar estes montantes aos depósitos a prazo e outros produtos de baixo risco, depositados pelos clientes. Efectivamente os depositantes do banco recebem cerca de 1,5% do valor depositado (o que, às vezes, nem chega para a inflação) e o banco cobra às empresas cerca de 10%. O banco ganha a diferença entre os dois empréstimos. O problema começa com os bancos a cortarem estes financiamentos, colocando as empresas mais limitadas para se financiarem.

É aqui que a Raize entra. Esta plataforma de empréstimos P2B (Person to Business) é uma revolução em Portugal cortando o intermediário (o banco). Assim, as empresas financiam-se a uma taxa mais baixa e os depositantes ganham um montante superior. Do lado das empresas, apenas é necessário que as mesmas não tenham dividas ao fisco. A Raize torna-se, assim, na 1ª bolsa de empréstimos coletivos em Portugal.


Observando as estatísticas do website, podemos observar que existem cerca de 4300 membros a financiarem as empresas. a TANB (Taxa Anual Nominal Bruta) média é de 6,3% e o montante já financiado ultrapassa 1.500.000€.

A plataforma apresenta uma TANB sugerida em cada empréstimo, sendo esta taxa calculada de acordo com o balanço, a demonstração de resultados e a duração do empréstimo. Os utilizadores também podem ver o relatório completo da empresa dos últimos três anos, assim como o histórico de empréstimos passados desta empresa na plataforma.

Desde Outubro de 2015 que invisto nesta plataforma. Tenho atualmente 15 empréstimos a empresas do continente e ilhas, e posso dizer que me encontro bastante satisfeito. Já houve situações de empresas que demoraram a pagar uma determinada prestação, mas foi caso único e ficou solucionado em poucos dias.

O mercado encontra-se estagnado para os investimentos, e é nestas alturas que um investidor pensa em investimentos alternativos aos depósitos a prazo. Não me sinto ganancioso para investir em empresas de maior risco (risco C), portanto a minha taxa de juro média ronda os 5% de TANB.

Não se esqueçam de diversificar o vosso investimento. O valor mínimo a investir em cada empresa são 20€ e, para quem tem pouco capital, sugiro diversificar para que, se uma empresa deixar de pagar, as outras compensam esse prejuízo potencial.

Recordo também que aqui não existe capitalização dos juros. Todos os meses recebemos uma prestação e, na minha opinião, o certo é colocar esse juro noutro empréstimo a outra empresa, de forma a produzir juro de juro, aumentando os nossos ganhos.

sábado, 18 de junho de 2016

DeGiro: A Revolução dos ETF's

Faz hoje precisamente um ano que publiquei no blog esta mensagem: DeGiro: A Revolução das Plataformas Low-Cost.

Foi uma das mensagens mais populares deste blog, e merece um reforço positivo.

Mais uma vez a DeGiro revolucionou o mercado.

Este ano a DeGiro aboliu as comissões em ETF's, com algumas condições. O investimento mínimo é de 1000€ e o mesmo tem de se manter durante pelo menos um mês. A oferta de ETF's é bastante diversificada e tem os melhores instrumentos de negociação. No meio dos 700 ETF's de negociação gratuita, destaca-se a "Vanguard" e a "IShares" com ETF's ideais para garantir um investimento passivo eficiente.

Segundo a DeGiro, esta disponibiliza ETFs sem comissões porque pretende oferecer aos seus investidores uma maior variedade de produtos financeiros. Poderá diferenciar os investimentos e diversificar a carteira sem comissões excessivamente altas.

Os ETF's (Exchange Traded Funds) são fundos de investimento passivo. Este tipo de instrumentos pretendem replicar o Índice que está no detalhe do produto. Como o investidor não tem 6000€ para comprar uma unidade desse Índice, pode comprar 600€ do ETF que replica esse Índice (que corresponde a uma unidade de 6000€ do Índice). As vantagens deste tipo de instrumento é o facto do investidor poder diversificar melhor os seus investimentos e de não pagar tantas comissões ao investir.

Finalizando, é uma mais valia para os investidores passarem os seus investimentos em Fundos de Investimento para ETF's, de forma a alcançarem um maior rendimento.

Consultem a lista dos ETF's sem comissões: https://www.degiro.pt/data/pdf/pt/lista-etfs-sem-comissao.pdf

Website da DeGiro: https://www.degiro.pt/

domingo, 16 de dezembro de 2012

Porquê não fiar em sugestões de investimento?

Bom dia,

Neste fim-de-semana, venho falar sobre algumas sugestões de investimento, nomeadamente:

  • Sugestões de investimento dos bancos;
  • Gestores de carteiras;
  • Sistemas automáticos de trading;
  • Serviços de Sinais;
  • Corretoras fraudulentas;

Sugestões de investimento dos bancos:

Muitas vezes, basta que tenhamos um produto financeiro ou sermos clientes do intermediário financeiro para recebermos uma newsletter de investimentos (diária, semanal ou mensal) com os produtos mais contratados, mais rentáveis e alguns comentários aos mercados. Para além disso, existe uma coisa muito curiosa: as sugestões de investimento.

Por curiosidade, em Agosto criei um portefólio no google finance com as recomendações para o Psi-20, no final de 2012. Para além disso, criei outra carteira com a carteira agressiva recomendada pelo banco.

Vamos ver os gráficos:


 Imagem 1: Carteira agressiva;

Rentabilidade da carteira agressiva: -4,06% (sem comissões);

Imagem 2: Carteira de recomendação dos preços do Psi-20, no ano de 2012;

Rentabilidade da carteira de recomendações para o final do ano de 2012: 6,98% (sem comissões);

Como podemos observar, a carteira agressiva sofreu uma queda de 4%, devido ao facto do sector dos serviços não estar na maior das condições. Em contra-partida, o Psi-20 não esteve em bear Market, o que fez com que houvesse uma valorização de 7% (6,5% líquidos).

Atenção: Eu não estou a referir que as análises estão más, mas estou a referir que os analistas apenas analisam as recomendações de 3/9 em 3/9 meses. Isto claro, reflecte que a análise daqui a um mês pode não estar ajustada ao mercado actual. Face a isto, muitas entidades colocam esse aviso no final:

Imagem 3: Letras pequenas nas newsletters de investimentos;

Para além disto, ainda não referi que alguns analistas propõem limites irrealistas para vender as acções (alguns colocam o preço alvo em 100% do preço actual).

Assim sendo, não convém fiar nestas newsletters, visto que qualquer cliente pode comprar 10 acções do Psi-20 e tem o mesmo retorno.

Gestores de Carteiras:

Se não tem tempo para aprender a investir na bolsa ou nos mercados, e quer ser um milionário, esta é a burla indicada.

Por muito que possam pensar que um "profissional" pode investir melhor que vocês, a realidade não é bem essa. A maioria das pessoas gostam de se aproveitar da boa vontade das pessoas, apropriando-se de capitais e investindo desenfreadamente no mercado, sem qualquer conhecimento. Face a isto, quando esse "profissional" é apanhado, já é tarde demais para reembolsar os capitais aos seus clientes.
É verdade que existem "profissionais" que investem à 30 anos no mercado (alguns gestores de fundos de investimento, por exemplo), mas isso é mais uma excepção à regra.

Concluindo: Um gestor de carteiras é alguém a quem nós entregamos o nosso dinheiro precioso a um estranho de modo a tentar obter alguma rentabilidade.

Caso ainda estejam a pensar nisso, podem procurar na internet por reviews de alguns gestores de carteiras a nível internacional.

Sistemas automáticos de Trading:

O mercado de internet já se encontra saturado de sistemas automáticos de trading (EA em Inglês, que significa Expert Advisor), o que faz com que seja das maiores burlas a nível internacional.

Mas antes de nos aprofundarmos neste assunto, o que são Sistemas automáticos de Trading?

Basicamente, um Sistema automático de Trading é um robô que coloca ordens no mercado, por nós. Ou seja, enquanto estamos na praia a apanhar sol, o robô está em casa a "fazer" dinheiro.

Os EA's foram criados, parecem prever o futuro no mercado apenas porque eliminam as emoções que nos passam pela cabeça quando abrimos uma ordem no mercado. Com um EA, é uma grande vantagem porque essa parte é eliminada o que, teoricamente, nos permite ganhar mais.

Este sistema até era capaz de funcionar, se o mercado fosse sempre o mesmo, e não andasse sempre a alterar (pouca volatilidade, aversão ao risco, apetite pelo risco, indicadores, etc etc). Como o sistema não se consegue adaptar ás condições de mercado, acaba por rebentar a conta.

No entanto, existem vários tipos de EA's (Expert Advisors), os gratuitos e os comerciais:

- Gratuitos: Sistemas criados por investidores que buscam sistemas muito tímidos que operam apenas em condições de mercado ideais (em que as probabilidades de fechar a ordem com lucro é muito elevada).
Com estes EA's, pode haver longos meses em que não ocorra nenhuma ordem, mas é pelo bom nome da gestão de risco.

- Comerciais: Sistemas criados ignorando a gestão de risco, de modo a alcançar grandes lucros. Estes EA's são vendidos prometendo grandes lucros, com pouco capital investido e pouco capital dispensado para comprar.

Portanto, um sistema que consegue duplicar a minha conta e eu só tenha de pagar 20€? Parece legítimo... Porque razão alguém iria vender um sistema que desse tanto lucro, por tão pouco dinheiro? Lembrem-se, não há almoços grátis.

Muitas vezes os vendedores gostam de responder a estes argumentos colocando gráficos como o que está em baixo:
Imagem 4: Backtest a um Expert Advisor;

Depois deste texto utiliza contra-argumentos como "O backtest mostra que a conta cresceu de 1000$ para 71000$", "a conta mostrou-se sempre lucrativa, em mais de 7000 ordens de compra e venda".

Realmente é chocante a facilidade com que as pessoas caem nestes esquemas e, depois de perderem X euros na compra, perderam ainda mais dinheiro na utilização do sistema.

Conclusão: Não existe um EA que consiga manter-se com lucros durante muito tempo, nem consiga prever o mercado. Para além disso, nenhum sistema consegue replicar o meu sistema (ou o sistema de qualquer outro investidor) por uma simples razão: Eu não sei que ordens vou fazer amanhã (ao contrário do robô).


Serviços de Sinais:

Os serviços de sinais são iguais aos robôs, excepto no que trata a abrir a ordem. O Robô dá um alerta e nós poderemos optar por abrir uma ordem, ou não, consoante a nossa confiança.

No entanto, não nos podemos esquecer que estamos a utilizar um sinal que não sabemos como funciona, nem as situações em que o robô dá o alerta. Ao usarmos estes serviços de sinais, estamos a confiar plenamente na pessoa que os transmite... Algo semelhante às sugestões de investimento dos bancos, que já falámos em cima.

Tal como os EA's que falei em cima, estes Robôs usam um conjunto de regras e indicadores e, caso o mercado entre dentro dessas regras, o robô dá o aviso.

Ao ler isto a primeira vez, até parece bom podermos ser nós a executar as ordens por nós mesmos, certo? Errado! Apenas existe algo que se altera em relação aos EA's em cima, as nossas emoções. que é a razão de existirem Ea's, para eliminar essas emoções. Se as voltamos a colocar na presença de um robô, então nem vale a pena tê-lo...

Como disse em cima, este sistema até seria bom, se estivesse programado para responder a todas as condições do mercado. Caso o mercado mude repentinamente, o serviço de sinais continua a dar os sinais, mas de forma errónea.

Como em cima, estes sistemas são vendidos usando marketing agressivo, e mostrando rentabilidades fictícias. Basta pensarmos: Se este sistema tem tanto lucro, porque razão alguém estaria na internet a tentar vender por um preço baixo, e não a preparar as suas próximas férias?

No fim de contas, estes sistemas tornam-se tão famosos como o Euromilhões por um motivo: pretendem gerar riqueza e esperança a quem ganhar o prémio.


Corretoras Fraudulentas:

Como já disse em artigos passados, existem corretoras fraudulentas a operar internacionalmente.

Algumas corretoras fraudulentas oferecem aos seus clientes tudo o que está mencionado em cima, mas claro, com o objectivo do investidor perder o dinheiro investido.

Nota: Todas as outras situações enunciadas em cima, excepto o primeiro ponto, deveriam estar proibidas de serem oferecidas, visto causar um conflito de interesses. Já o primeiro ponto é utilizado por várias entidades, que poderão gerar mais valias ou perda do capital investido.

Link para os artigos:
Tipos de Corretoras;
Os segredos de alguns Market markers;

À poucos dias consegui verificar uma situação na minha plataforma do BEST, enquanto estava a fazer a análise dos gráficos para publicar no blog, vejamos:


Sonae Industría - Na imagem, podemos observar que, de um dia para o outro, o gráfico pode comprometer a análise técnica feita ao final do dia. A diferença de um para o outro é que, no gráfico em cima, não houve tomada de mais valias, enquanto que no debaixo, o título valorizou bastante e houve grande tomada de mais valias. Neste caso, o gráfico correcto seria o debaixo, pois foi assim que o mercado se comportou.

Google - Nesta imagem, podemos ver que existe uma grande diferença a nível técnico (o gráfico correcto é o de baixo). A vela errada indicava inversão de tendência, quando a outra era uma vela simples que indicava muitas ordens de venda.

Apple - Neste caso a imagem correcta é a de cima. A Apple abriu a sexta-feira com um gap gigantesco, mas o Market Maker do Banco Best decidiu, por momentos, eliminar esse gap.


Espero que tenham gostado do artigo deste fim-de-semana.

Bom fim-de-semana,

Leiria Invest